قد تسجل الشركة أفضل نتائج مالية في تاريخها بينما تكون بعض عناصر قوتها الحقيقية قد بدأت بالتراجع. قد ترتفع المبيعات والأرباح ويبقى هامش الربح جيدا، وفي الوقت نفسه تقل وتيرة شراء العملاء، وتزداد الخصومات، وتتأخر عمليات التسليم، أو تصبح نسبة أكبر من الإيرادات معتمدة على عدد محدود من العملاء.
هذا لا يعني أن قائمة الدخل تعطي صورة خاطئة، فهي تعرض النتيجة المالية للفترة كما حدثت فعلا. لكن كثيرا من العوامل التي ستحدد نتائج الفترة القادمة قد تكون بدأت تتحرك بالفعل في مكان آخر داخل الشركة، من دون أن يكون أثرها قد وصل بعد إلى المبيعات أو الأرباح.
لهذا لا يكفي أن تسأل الإدارة: هل كانت النتائج جيدة؟ السؤال الأهم هو هل أصبح العمل الذي صنع هذه النتائج أقوى فعلا، أم أن الأرقام الجيدة تخفي خلفها نقاط ضعف بدأت تتراكم؟
شركتان بأرباح متشابهة وقصتان مختلفتان تماما
تخيل شركتين حققت كل منهما نموا في المبيعات بنسبة 15%، وتحسنت أرباحهما بمعدلات متقاربة. عند النظر إلى قائمة الدخل فقط، سيكون من الطبيعي اعتبار العام ناجحا بالنسبة للشركتين، ولن يظهر من الأرقام الرئيسية ما يشير بوضوح إلى أن إحداهما قد تكون في وضع أفضل بكثير من الأخرى.
الشركة الأولى وصلت إلى هذا النمو لأن عملاءها الحاليين أصبحوا يشترون بوتيرة أعلى، وعدد العملاء الجدد ينمو بصورة مستقرة، ولا يعتمد جزء كبير من مبيعاتها على عميل واحد. وفي الوقت نفسه، بقي مسار الفرص البيعية قويا، واستطاعت العمليات استيعاب النمو من دون تراجع واضح في مستوى الخدمة.
أما الشركة الثانية فقد وصلت إلى النتيجة نفسها بطريقة مختلفة. عميل كبير ساهم بجزء مهم من الزيادة، والخصومات أصبحت أكبر للحفاظ على حجم المبيعات، وبعض العملاء القدامى بدأوا يشترون بوتيرة أقل، بينما تدخل الشركة الفترة القادمة بعدد أقل من الفرص البيعية الجيدة.
النمو حقيقي في الحالتين، لكن جودة هذا النمو ليست واحدة. الأولى تبدو وكأنها تبني عوامل تساعدها على تكرار النجاح، بينما قد تكون الثانية تحقق نتيجة مالية جيدة اليوم اعتمادا على عوامل تصبح أقل قوة مع الوقت.
النتيجة المالية تأتي في نهاية سلسلة طويلة
المبيعات والأرباح وهوامش الربح هي نتائج لنشاط حدث قبل أن يظهر في القوائم المالية. ولذلك، عندما تبدأ هذه الأرقام بالتراجع، قد يكون السلوك الذي أدى إلى ذلك قد بدأ قبل أسابيع أو حتى أشهر.
فالعميل لا يختفي عادة في اليوم نفسه الذي تنخفض فيه مبيعاته. قد تبدأ زياراته أو طلباته بالتباعد، أو يقل حجم مشترياته، أو تختفي فئات معينة من سلته، أو تزداد حاجته إلى الخصومات، بينما يبقى إجمالي ما يشتريه مقبولا لبعض الوقت.
الأمر نفسه ينطبق على التحصيل. عميل اعتاد السداد خلال 25 يوما قد ينتقل تدريجيا إلى 35 ثم 45 يوما، من دون أن يظهر مباشرة كحالة خطرة في تقرير أعمار الذمم المدينة، رغم أن سلوك السداد نفسه بدأ يتغير.
وفي المخزون، لا تبدأ المشكلة عندما تصل الكمية إلى الصفر. قد يكون الطلب قد بدأ يرتفع منذ فترة، أو أن زمن التوريد أصبح أطول، أو أن كفاءة إعادة الطلب بدأت تتراجع، بينما ما تزال قيمة المخزون الإجمالية تبدو طبيعية.
لهذا تصبح القوائم المالية أكثر قيمة عندما تقرأ إلى جانب السلوك الذي صنعها. فالنتيجة تخبرك بما حدث، أما المحركات خلفها فتساعدك على فهم لماذا حدث، وما إذا كانت الظروف التي أنتجته ما تزال تتحسن أم بدأت بالتراجع.
ليس كل نمو متشابها
نمو المبيعات من أكثر الأرقام التي يسهل الاحتفال بها، لأنه يبدو مباشرا وواضحا. فإذا ارتفعت المبيعات 10% أو 15% أو 20%، فمن الطبيعي أن يبدو ذلك دليلا على أن الشركة أصبحت أقوى.
لكن مصدر هذا النمو قد يغير المعنى بالكامل. فقد تكون الزيادة نتيجة اكتساب عملاء جدد، أو ارتفاع معدل الاحتفاظ بالعملاء، أو زيادة تكرار الشراء، أو توسع العملاء الحاليين في شراء منتجات إضافية، وهذه كلها تحمل دلالات مختلفة تماما عن نمو جاء من رفع الأسعار، أو صفقة استثنائية، أو خصومات كبيرة، أو اعتماد متزايد على بضعة عملاء.
في كل الحالات سترتفع المبيعات، لكن ما تعنيه هذه الزيادة للمستقبل ليس واحدا. لذلك تحتاج الإدارة إلى معرفة ليس فقط مقدار النمو، بل من أين جاء، وما إذا كانت أسبابه قابلة للاستمرار.
وينطبق المنطق نفسه على هامش الربح. فقد يبقى الهامش مستقرا بسبب تسعير قوي وضبط جيد للتكاليف، وقد يبقى مستقرا أيضا لأن ارتفاع الأسعار أو تغير مزيج المنتجات أخفى أثر خصومات تتزايد في أجزاء أخرى من العمل.
لهذا فإن فهم جودة النمو أهم من الاكتفاء بحجمه. عندما تعرف الإدارة ما الذي يحرك النتيجة، يصبح بإمكانها التمييز بين شركة تبني أساسا أقوى وشركة تسجل فترة مالية جيدة فقط.
المستقبل يظهر أحيانا في سلوك العميل قبل أن يظهر في المبيعات
من أهم الأماكن التي يمكن البحث فيها عن الإشارات المبكرة سلوك العملاء، لأن العلاقة مع العميل نادرا ما تتغير دفعة واحدة. غالبا ما تبدأ بتغيرات صغيرة يمكن أن تمر من دون انتباه إذا كانت الإدارة تراقب الإيراد النهائي فقط.
قد يستمر العميل في الشراء لكنه يفعل ذلك بوتيرة أبطأ، أو يقل حجم طلبه، أو يتوقف عن شراء منتجات كانت مربحة للشركة، أو يصبح أكثر حساسية للسعر. هذه التغيرات قد لا تؤثر مباشرة على إجمالي المبيعات، لكنها تخبرنا بأن العلاقة نفسها لم تعد تتحرك بالطريقة السابقة.
كما يمكن لمسار الفرص البيعية أن يعطي صورة مبكرة عن الفترة القادمة. قد تكون المبيعات الحالية قوية جدا، بينما يقل عدد الفرص الجديدة، أو تنخفض نسب التحويل، أو يعتمد المسار التجاري على عدد قليل من الصفقات الكبيرة، وهنا قد تبدو الفترة الحالية ممتازة في الوقت الذي تصبح فيه قاعدة النمو القادم أضعف.
هذه المؤشرات ليست تنبؤات مؤكدة، ولا ينبغي التعامل معها بهذه الطريقة. قيمتها الحقيقية أنها تكشف أن شيئا مهما بدأ يتحرك قبل أن يتحول إلى نتيجة مالية، وهو ما يمنح الإدارة وقتا للفهم واتخاذ القرار بدلا من الانتظار حتى تصبح المشكلة ظاهرة في قائمة الدخل.
العمليات قد تضعف بينما تبقى الأرباح جيدة
تستطيع الشركات أحيانا المحافظة على نتائج قوية رغم تراجع الكفاءة التشغيلية، لأن المؤسسة تعوض الضعف لفترة من الزمن. الموظفون يعملون أكثر، والمديرون يتدخلون لحل الاستثناءات، والعملاء يتحملون بعض التأخير، فتستمر المبيعات ويبقى الأثر المالي محدودا.
مع الوقت تبدأ هذه الضغوط بالظهور بصورة أوضح من خلال زيادة مدة التسليم، وضعف توفر المنتجات، وارتفاع المرتجعات، وتراكم طلبات الخدمة، أو زيادة الضغط على الأشخاص الأساسيين في العمل. عندما تصل آثار ذلك إلى الأرباح، تكون المشكلة التشغيلية نفسها قد بدأت قبل فترة طويلة.
لذلك فإن مؤشرات مثل انتظام التسليم، وتوفر المخزون، وزمن معالجة الخدمة، ونسبة المرتجعات، وضغط الطاقة التشغيلية قد تكون ضرورية لفهم ما إذا كان النمو الحالي مدعوما بقدرة تشغيلية حقيقية أم أن الشركة تحافظ عليه مؤقتا من خلال الضغط على مواردها الحالية.
الهدف هنا ليس تحويل كل رقم تشغيلي إلى مؤشر رئيسي للإدارة العليا، بل اختيار العوامل القليلة التي تؤثر فعلا في قدرة الشركة على الاستمرار في تحقيق نتائج مالية قوية.
مؤشرات الأداء الجيدة تبدأ من طبيعة العمل
لا توجد مجموعة واحدة من مؤشرات الأداء تصلح لكل الشركات. شركة تجزئة قد تعتمد بشدة على تكرار الشراء ومتوسط السلة وتوفر المنتجات، بينما قد تكون شركة توزيع أكثر اهتماما بوتيرة الطلب، وسلوك السداد، وتركز المبيعات على العملاء، وحركة المخزون.
لذلك يجب أن يبدأ تصميم مؤشرات الأداء من فهم نموذج العمل نفسه، وليس من قالب Dashboard جاهز. السؤال الصحيح هو: ما العوامل التي يجب أن تبقى صحية حتى يستمر هذا العمل في خلق القيمة؟ وبعد ذلك يمكن اختيار المقاييس التي تخبر الإدارة إن كانت هذه العوامل تتحسن أو تضعف.
إذا كان العملاء المتكررون يمثلون أساس النمو، فمن الطبيعي مراقبة الاحتفاظ بهم وتكرار مشترياتهم. وإذا كانت الشركة تعتمد على تدفق مستمر من الفرص الجديدة، فإن جودة مسار المبيعات ونسب التحويل تصبح مهمة، وإذا كانت الخدمة جزءا أساسيا من الميزة التنافسية، فإن سرعة التنفيذ ومستوى الخدمة يجب أن يدخلا ضمن صورة الأداء.
المطلوب ليس المزيد من المؤشرات لمجرد زيادة كمية المعلومات. المطلوب هو اختيار المؤشرات التي تفسر النتيجة المالية وتسمح للإدارة بفهم ما إذا كان الأساس الذي تقوم عليه هذه النتيجة ما يزال سليما.
BI الحديثة تجعل محركات النجاح أكثر وضوحا
في كثير من الشركات لم تكن المشكلة أن الإدارة لا تعرف أن هذه العوامل مهمة، بل أن المعلومات نفسها كانت موزعة بين الأقسام. المالية لديها قائمة الدخل والذمم، والمبيعات لديها الفرص والعملاء، والعمليات لديها المخزون والتنفيذ، وخدمة العملاء لديها الشكاوى والحالات، بينما تصل هذه الصور إلى الإدارة منفصلة وفي أوقات مختلفة.
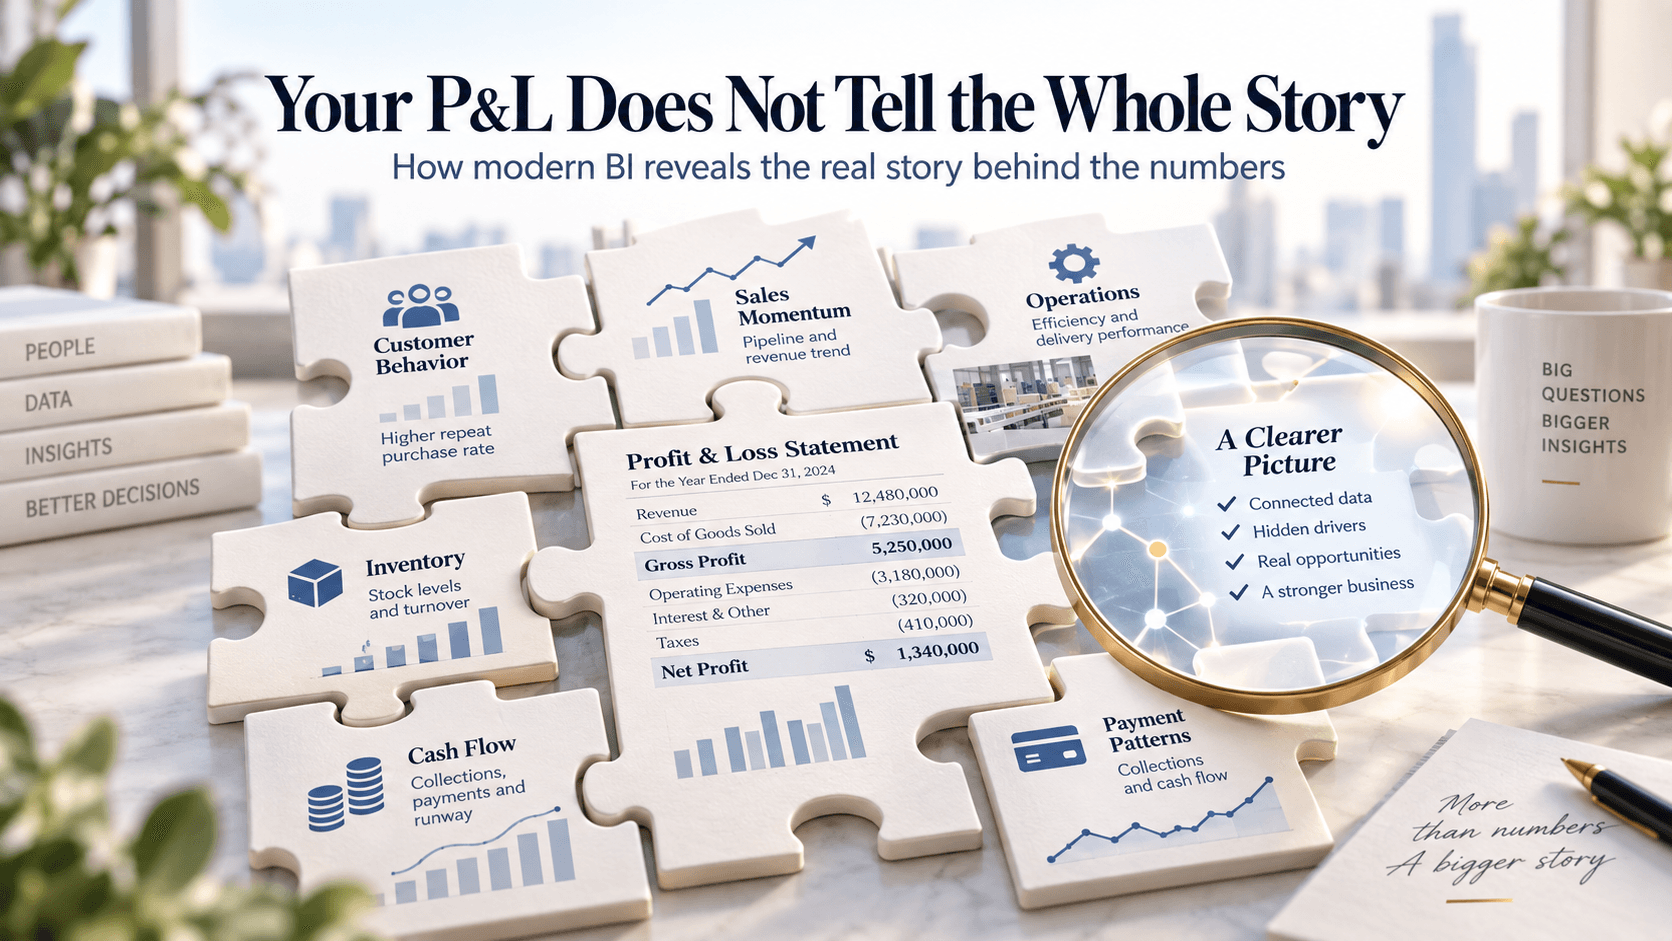
BI الحديثة تجعل من الممكن ربط هذه الإشارات حول العميل أو المنتج أو الفرع أو الفترة نفسها. يمكن قراءة نمو المبيعات إلى جانب تكرار الشراء وتركز العملاء، وربط هامش الربح بالتسعير والخصومات ومزيج المنتجات، ومشاهدة الذمم إلى جانب تغير سلوك السداد، ومقارنة المبيعات الحالية بقوة مسار الفرص والطاقة التشغيلية التي تدعمها.
وهنا يتغير دور BI من مجرد عرض مؤشرات نهائية إلى تفسير الظروف التي تقف خلفها. فبدلا من أن تعرف الإدارة أن المبيعات ارتفعت فقط، تستطيع أن تعرف من أين جاء هذا الارتفاع، وهل قاعدة العملاء التي تقف خلفه أصبحت أقوى، وهل العمليات قادرة على دعمه خلال الفترة القادمة.
هذه الرؤية لا تعني أن الشركة أصبحت قادرة على توقع المستقبل بدقة، لكنها تمنحها صورة أبكر وأكثر واقعية عن اتجاه الأداء. عندما تبدأ محركات النجاح بالتغير قبل أن تصل آثارها إلى القوائم المالية، تستطيع الإدارة رؤيتها والتعامل معها في وقت ما يزال فيه مجال للحركة.
القوائم المالية نتيجة مهمة، لكنها ليست نظام القياس كاملا
ستبقى القوائم المالية أساسية لأي إدارة جادة، لأن نجاح أي استراتيجية يجب في النهاية أن يتحول إلى مبيعات وأرباح وتدفقات نقدية وعائد اقتصادي. محدوديتها ليست في دقتها، بل في أنها تعرض طبقة واحدة من صورة أكبر بكثير عن صحة العمل.
اليوم تسمح أدوات وتقنيات BI الحديثة للإدارة بأن تقيس وتحافظ على محركات النجاح الحقيقية، بدلا من التعامل مع النتيجة المالية وكأنها أمر مضمون. يمكن ربط نمو المبيعات بسلوك العملاء، وهامش الربح بالتسعير ومزيج المنتجات، والذمم بسلوك السداد، والمبيعات الحالية بقوة الفرص القادمة والقدرة التشغيلية التي تدعمها.
بهذه الطريقة يصبح تقييم الأداء أعمق من مجرد السؤال عما إذا كانت الأرباح قد ارتفعت. تستطيع الإدارة أن تفهم لماذا ارتفعت، وأي أجزاء من العمل صنعت هذا التحسن، وهل العوامل نفسها ما تزال تزداد قوة أم بدأت تفقد زخمها، وبذلك تصبح القوائم المالية جزءا من قراءة أشمل تساعد الشركة على الحكم ليس فقط على نجاحها اليوم، بل على مدى قوة الأساس الذي سيصنع نتائجها في الفترات القادمة.